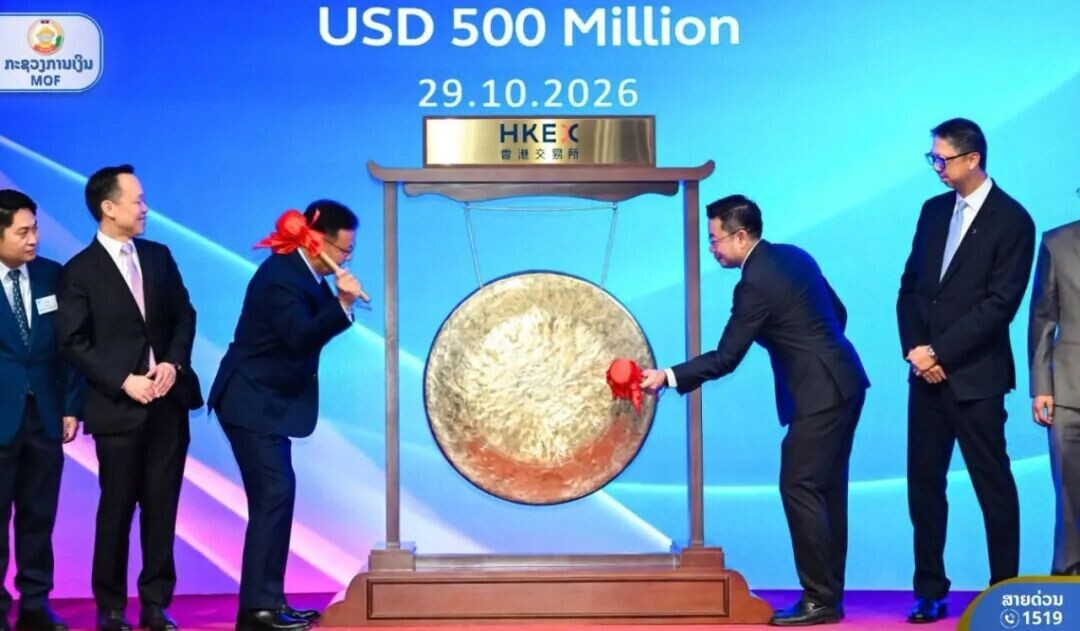
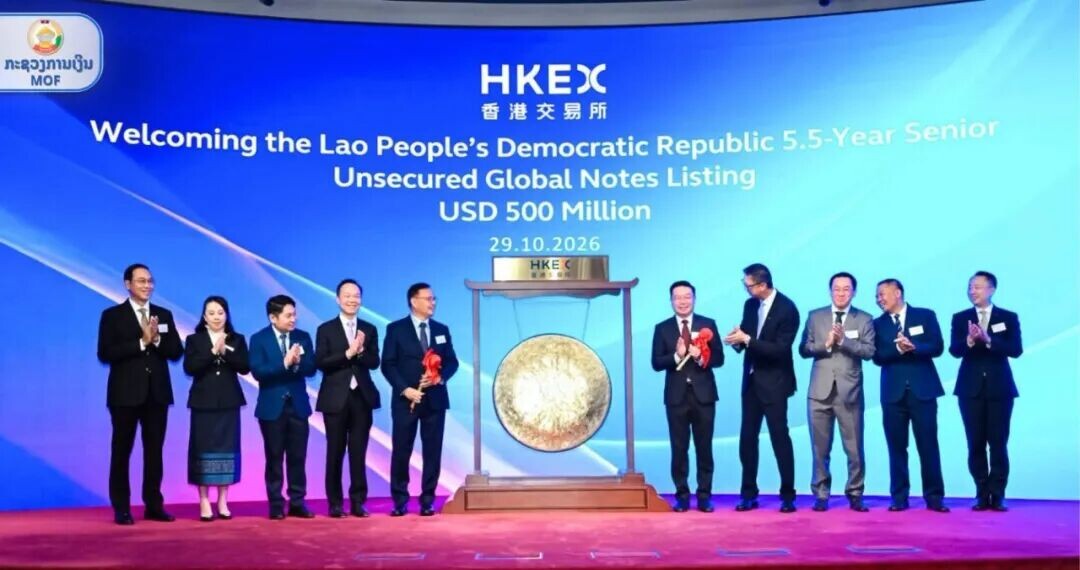
2026年10月,老挝政府在香港证券交易所上市创纪录的5亿美元主权债券,并首次被纳入新兴市场债券指数(EMBI)。随后,标普将老挝主权信用评级从CCC+上调至B-。这标志着老挝在多年债务压力和融资受限后,重新打开国际资本市场大门。但里程碑背后,结构性脆弱并未消失,债务可持续性仍是未完成课题。
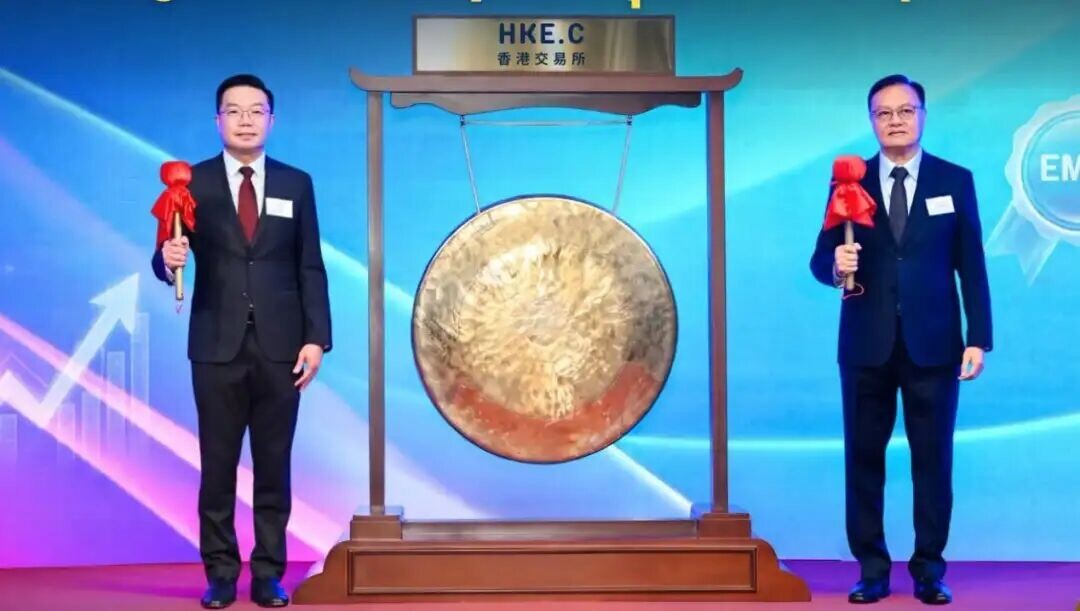
此次发行获国际投资者显著超额认购,认购倍数达2.9倍,来自亚洲、欧洲、中东、非洲和美国的86家投资者参与。这一需求并非凭空出现。2025年老挝面临约14亿美元本金偿还压力,其中约3.8亿美元泰国市场债券展期难度较大。离岸融资受限时,政府主要依赖债务展期和国内银行短期外币借款缓解流动性,但这推高再融资风险与利息负担。此次5.5年期债券提供了替代性中长期外币融资来源,有助于降低对短期国内借款的依赖。
债券能以可接受成本落地,与宏观基本面边际改善直接相关。世界银行数据显示,老挝2025年经济增长率达4.8%,旅游业、交通和电力出口构成主要支撑;紧缩货币财政政策帮助稳定汇率,2025年前十个月平均通胀率从上年同期24.5%降至8.5%。标普亦指出,老挝通过严格财政政策持续降低政府债务占GDP比重,外汇储备超过30亿美元,基普汇率保持相对稳定。外部条件方面,美联储自2024年末转向降息,提升全球投资者对高收益新兴市场和前沿市场资产的配置意愿,为发行提供有利窗口。
纳入EMBI意味着老挝政府债券将进入追踪该指数的被动型基金和基准敏感型机构投资者的配置范围,技术上扩大投资者基础并提升二级市场流动性。标普上调评级,则是对老挝宏观经济管理改善的正式确认。其信号意义在于:老挝不再仅被视为债务困境中的前沿经济体,而开始被纳入新兴市场债务资产的正常讨论框架。
但信号意义与实际融资条件改善之间仍有距离。B-评级仍处投机级区间,远低于投资级门槛。此次债券票息参考老挝2025年在新加坡发行的3亿美元5年期债券11.25%的票息,反映市场对老挝信用风险要求的高昂补偿。融资渠道重新打开,是以较高资金成本为代价,而非信用基本面根本好转的自然结果。
这正是此轮市场回归的脆弱之处。IMF在2026年2月完成的2025年第四条磋商中明确指出,尽管老挝公共债务占GDP比重有所下降,但公共债务仍处于不可持续水平,大多数债务负担指标预计仍显著高于指示性阈值。老挝外债占比高,债务存量对汇率变动高度敏感;外汇储备虽有改善,但相对庞大外债规模仍偏低。此次发行和评级上调,是在债务水平从峰值边际回落、而非债务风险实质性消解条件下实现的。
这意味着,此次发行的定价基准功能和对国有企业的示范效应,其可持续性取决于一个关键前提:政府能否将融资所得用于生产性用途,并同时维持财政整顿纪律。如果新增外币债务未能对应出口创汇能力提升或财政收入实质性改善,再融资风险只是被推迟,而非被消除。中老铁路自开通以来累计跨境货运量持续攀升,2025年运输跨境货物546万吨,同比增长14%,货物品类扩展至3800余种,确实为老挝物流条件和区域贸易联系提供实体支撑。但铁路带来的过境收入和关联产业培育能否转化为足够外汇流入和税基扩张,以匹配债务偿付义务,仍有待时间检验。
老挝此次债券上市与评级上调,是在正确方向上迈出的重要一步:它证明即便债务压力沉重的前沿经济体,在宏观政策收紧和国际市场条件配合时,仍可能重新获得融资空间。但这一步骤更接近“争取到喘息窗口”,而非“完成结构性修复”。真正考验不在于债券能否成功发行,而在于发行之后,财政纪律、债务管理能力和出口创汇基础能否同步跟进,使下一次到期偿付不再需要以更高成本或更短期限滚动。
以下广告,服务很赞(千万别点图片)
| 便 民 电 话 | |
| 火警:1190 | 匪警:1191 |
| 急救:1195 | 电力:1199 |
| 永珍善堂救护车 | 1628 |
| 中国老挝大使馆 | 021-315105/315100 |
| 中国驻琅勃拉邦总领馆 | 00856-71-212989 |
| 平安保险 | 020-52450000 |
| 签证办理 | 020-52450000 |
| 老挝通客服 | 020-78427777 |
| 老挝机票预订 | 020-52453333 |